

Банк Онлайн: Т кредит и карты
Банк: Т Кредит Онлайн. Кредитные & Дебетовые Карты
- 4,8
- 11.00 beoordelingen
- 5.00M
- Downloads
- Free
- Prijs
Screenshots
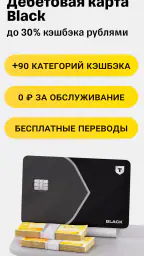
Банк Онлайн: Т кредит и карты Voor- en nadelen
Voordelen
- Volledig beheer van leningen en kaarten vanuit één mobiele app.
- Aanvragen en opvolgen van krediet verloopt snel en overzichtelijk.
- Transacties en kaartuitgaven zijn eenvoudig te controleren.
- Pushmeldingen helpen je om betalingen en afschrijvingen niet te missen.
- Handige digitale toegang zonder bezoek aan een bankkantoor.
Nadelen
- De app is vooral gericht op klanten van de betreffende financiële dienst.
- Voor sommige functies is een stabiele internetverbinding noodzakelijk.
- Kredietaanvragen kunnen extra verificatie en persoonlijke gegevens vereisen.
- Niet alle bankproducten of diensten zijn mogelijk in de app beschikbaar.
- Beschikbaarheid en voorwaarden kunnen per regio of klantprofiel verschillen.
 Analyse door All-app
Wie een bankapp vooral gebruikt om kaarten te beheren en kredietzaken online te regelen, komt bij Банк Онлайн: Т кредит и карты uit in een heel specifieke omgeving. Ik heb de app bekeken als financiële toepassing rond de kaarten van T Bank: niet als algemene budgetcoach, maar als een mobiel loket waar kaartaanvragen, kaartgebruik en dagelijkse bankhandelingen samenkomen. Dat verschil is belangrijk, want de waarde zit hier vooral in de directe toegang tot kaartdiensten.
De app is gratis te installeren en valt onder de categorie financiën. Ontwikkelaar Банк: Т Кредит Онлайн. Кредитные & Дебетовые Карты richt zich met deze toepassing op gebruikers die hun bankzaken liever via hun telefoon regelen dan via een kantoor of een desktopwebsite. De leeftijdsclassificatie is PEGI 3, terwijl de inhoud natuurlijk wel financiële beslissingen kan ondersteunen die je zorgvuldig moet nemen.
Kaarten aanvragen en beheren zonder omweg
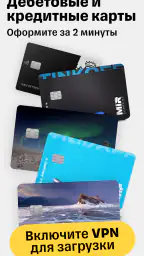
De meest duidelijke kracht is de combinatie van kaartbezorging en online kredietaanvraag. In plaats van alleen transacties achteraf te tonen, probeert de app het hele traject rond een kaart naar de telefoon te brengen. Dat maakt hem vooral interessant voor iemand die een T Bank Platinum-kaart, Tinkoff Black of een Mir-kaart overweegt en niet eerst verschillende kanalen wil afgaan.
In mijn beoordeling voelt die focus praktischer dan een brede bankapp die tientallen onderdelen op het scherm zet. Je begint met een concrete behoefte: een betaalkaart, een kredietkaart of controle over een bestaande kaart. Daardoor is de app minder afhankelijk van een bezoek aan een bankkantoor. Voor gebruikers die gewend zijn aan digitaal aanvragen, is dat een duidelijke tijdwinst.
De belofte van online werken moet je wel nuchter bekijken. Een aanvraag via een telefoon is niet hetzelfde als automatische goedkeuring. Je blijft verantwoordelijk voor de voorwaarden, de terugbetaling en de keuze tussen debit en krediet. De app maakt het proces toegankelijker, maar neemt de financiële afweging niet van je over. Het gemak zit in de toegang, niet in het verdwijnen van de verplichtingen.
De brede belangstelling is zichtbaar in de gebruikersbasis: de app heeft meer dan vijf miljoen installaties en een gemiddelde beoordeling van 4,8 uit ongeveer 78 duizend beoordelingen. Dat zijn geen garanties voor iedere gebruiker, maar ze wijzen er wel op dat de mobiele aanpak voor veel mensen aansluit bij hun verwachtingen.
Wat de kaartfocus in het dagelijks gebruik verandert
Bij een gewone bankwebsite denk ik vaak in termen van rekeningen, formulieren en menu’s. Hier ligt het startpunt dichter bij het product zelf. Dat kan prettig zijn wanneer je snel wilt bepalen welke kaart bij je doel past. Een betaalkaart voor dagelijks gebruik vraagt immers een andere blik dan een kredietkaart die je later moet terugbetalen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De kaartgerichte opzet helpt ook bij een veelvoorkomend probleem: mensen verwarren een kredietlimiet met beschikbaar inkomen. Door krediet en debit binnen dezelfde appomgeving tegen te komen, word je gedwongen om beter te letten op welk type kaart je gebruikt. Ik zou daarom bij iedere aanvraag eerst het doel opschrijven: dagelijkse betalingen, geld achter de hand, online aankopen of een specifieke betaalinfrastructuur.
Dat klinkt eenvoudig, maar het is een nuttige gewoonte. Een kaart die goed is voor dagelijkse uitgaven kan ongeschikt zijn als je regelmatig een saldo laat openstaan. Andersom kan een kredietkaart onnodig ingewikkeld zijn als je alleen een directe betaalkaart nodig hebt. De app ondersteunt de keuzeomgeving, maar jij moet het verschil tussen die producten zelf blijven bewaken.
Mijn praktische indruk van de online aanvraag
Het belangrijkste voordeel van mobiel aanvragen is dat je het proces kunt starten op het moment dat de behoefte ontstaat. Je hoeft niet te wachten tot je achter een computer zit. Dat is handig wanneer je bijvoorbeeld een kaart nodig hebt voordat je een reis boekt of wanneer je huidige betaaloplossing niet meer past bij je dagelijkse uitgaven.
Toch zou ik de aanvraag niet gehaast invullen. Op een smartphone lees je voorwaarden sneller oppervlakkig, zeker wanneer je onderweg bent. Mijn advies is om eerst de productnaam te controleren, daarna te kijken of je met debit of krediet te maken hebt en pas dan verder te gaan. Maak ook onderscheid tussen informatie over kaartbezorging en informatie over terugbetaling; die twee onderwerpen horen bij hetzelfde proces, maar hebben een heel ander financieel gewicht.
Een tweede nuttige werkwijze is om de app te gebruiken als voorbereiding, niet alleen als aanvraagformulier. Noteer vooraf hoeveel je maandelijks werkelijk kunt besteden en welke betalingen je met de kaart wilt doen. Zo voorkom je dat een beschikbare kredietruimte aanvoelt als extra salaris. Dat is geen technische functie, maar wel een manier waarop de kaartgerichte structuur verantwoord kan worden gebruikt.
De beste situatie: snel een kaart regelen voor dagelijks gebruik
Stel dat je net bent verhuisd, je oude kaart niet meer praktisch is en je betalingen snel opnieuw wilt organiseren. In dat scenario heeft deze app een duidelijke rol. Je kunt de beschikbare kaartopties bekijken, de aanvraag digitaal starten en de bezorging als onderdeel van hetzelfde traject benaderen. Vooral voor iemand die liever niet naar een kantoor gaat, voelt dat als een logische route.
Ook voor een gebruiker die al klant is en meerdere kaarttypen overweegt, kan de app overzichtelijker zijn dan losse webpagina’s. Je hoeft niet eerst te zoeken naar de juiste ingang voor een kredietkaart of een betaalkaart. De centrale ervaring draait om kaarten, waardoor je minder snel afdwaalt naar diensten die je niet nodig hebt.
Ik vind de app het meest geschikt voor mensen die zelfstandig financiële producten kunnen vergelijken. Je krijgt het voordeel van snelheid, maar je moet zelf letten op het verschil tussen onmiddellijk betalen en later terugbetalen. Wie die discipline heeft, kan de mobiele aanvraag gebruiken zonder dat het proces onnodig zwaar aanvoelt.
Een realistisch voorbeeld: je ontvangt je inkomen op een rekening, gebruikt een betaalkaart voor boodschappen en wilt daarnaast een kredietkaart voor een geplande aankoop. Dan kan één kaartomgeving helpen om die twee rollen uit elkaar te houden. Ik zou de kredietkaart in zo’n geval niet gebruiken als algemene aanvulling op iedere maandelijkse uitgave, maar alleen voor een vooraf bepaald doel waarvan de terugbetaling in je budget past.
Dezelfde situatie laat ook de grens zien. Als je al moeite hebt om vaste lasten en dagelijkse aankopen te scheiden, maakt een extra kredietproduct je administratie eerder ingewikkelder dan eenvoudiger. Dan is een eenvoudige debitoplossing of een traditionele bankomgeving met minder kredietfocus waarschijnlijk een betere keuze.
Voor welke vragen je tijdens het gebruik alert moet blijven
Een belangrijke vraag is of je de app alleen wilt gebruiken om een kaart aan te vragen of ook als vaste ingang voor je bankzaken. Voor een eenmalige aanvraag is de kaartfocus een voordeel. Voor uitgebreid financieel beheer kan een andere bankapp beter passen, vooral wanneer je vooral budgetten, spaarpotten of rekeningen bij verschillende banken wilt volgen.
Een tweede vraag gaat over de kaartsoort. T Bank Platinum, Tinkoff Black en Mir zijn niet zomaar verschillende namen voor hetzelfde product. Ik zou eerst bepalen welke betaalomgeving je nodig hebt en daarna pas naar het aanvraagproces kijken. Een kaart die op papier aantrekkelijk klinkt, is niet automatisch de beste voor jouw winkels, online betalingen of terugbetalingsgewoonten.
Een derde vraag betreft bezorging. Het mobiele proces kan de aanvraag en de organisatie eromheen eenvoudiger maken, maar je moet nog steeds rekening houden met het feit dat een fysieke kaart niet hetzelfde moment beschikbaar is als een digitale aanvraag. Plan daarom niet op het laatste moment wanneer je de kaart voor een belangrijke betaling nodig hebt.
Ten slotte zou ik bij krediet altijd de volledige voorwaarden lezen voordat ik bevestig. De app kan het aanvragen laagdrempelig maken; juist daarom is het verstandig om niet alleen naar de limiet of het gemak te kijken. Let op hoe terugbetaling in jouw maandritme past en gebruik krediet niet als oplossing voor een structureel tekort.
Waar het gemak ophoudt
Mijn grootste kanttekening is dat snelheid bij financiële producten dubbel werkt. Een paar eenvoudige stappen op een telefoon kunnen prettig zijn, maar ze kunnen ook de indruk wekken dat een kredietkaart net zo onschuldig is als een gewone betaalapp. Dat is niet de fout van één scherm of één knop; het is een risico van mobiel bankieren in het algemeen. Daarom moet je bij deze app extra bewust blijven van de financiële consequenties.
De tweede beperking is de sterke productfocus. Wie een complete financiële cockpit zoekt met uitgebreide planning, gezamenlijke huishoudbudgetten of een neutrale vergelijking van meerdere banken, zal waarschijnlijk meer nodig hebben. Deze toepassing is niet mijn eerste keuze als ik alleen uitgaven wil analyseren zonder meteen over kaartproducten na te denken.
Ook de taal en context kunnen een rol spelen. De productnamen en ontwikkelaarsinformatie zijn duidelijk verbonden met de Russische bankomgeving. Voor iemand die uitsluitend Nederlandstalige uitleg, lokale betaalproducten of een Nederlandse bankrelatie zoekt, is dit geen vanzelfsprekende vervanger van een lokale bankapp. De hoge beoordeling verandert niets aan die praktische beperking.
Een ander aandachtspunt is afhankelijkheid van de mobiele route. Als je liever belangrijke financiële documenten op een groot scherm controleert, kan een desktopwebsite rustiger werken. Op een telefoon is het makkelijker om door informatie te scrollen zonder alles goed te vergelijken. Ik zou de app dus wel gebruiken voor toegang en aanvragen, maar belangrijke beslissingen niet nemen terwijl ik gehaast ben.
De huidige versie is 2.43.0 en werkt vanaf Android 8.0. Dat maakt de app bruikbaar op een reeks oudere Android-telefoons, maar compatibiliteit alleen zegt niets over hoe prettig de ervaring op jouw toestel is. Op een klein scherm blijft het belangrijk om bedragen, kaarttype en voorwaarden langzaam te controleren voordat je iets bevestigt.
Vergelijking met gewone alternatieven
Vergeleken met een bankkantoor wint deze app op bereikbaarheid en snelheid. Je hoeft geen afspraak te plannen en kunt de kaartomgeving direct openen. Het kantoor wint daarentegen wanneer je complexe persoonlijke uitleg nodig hebt of wanneer je liever met iemand bespreekt welke kredietkeuze verantwoord is.
Vergeleken met een algemene mobiele bankapp is de specialisatie het grootste verschil. Een algemene app kan sterker zijn voor meerdere rekeningen, huishoudbeheer en bredere financiële administratie. Deze toepassing is logischer wanneer kaarten en online aanvragen centraal staan. Ik zou niet automatisch overstappen van een goede bankapp als je huidige workflow al werkt; ik zou deze app vooral kiezen wanneer de kaartdiensten van T Bank precies zijn wat je zoekt.
Vergeleken met een onafhankelijke budgetapp heeft deze toepassing een andere bedoeling. Een budgetapp helpt je meestal nadenken over uitgaven; deze app brengt je dichter bij een concrete bankkaart. Wie vooral wil zien waar het geld naartoe gaat, heeft mogelijk meer aan een neutrale uitgavenanalyse. Wie juist een kaart wil regelen of beheren, krijgt hier een directer pad.
Dat onderscheid voorkomt teleurstelling. Je installeert deze app niet omdat iedere financiële taak er automatisch beter in wordt. Je kiest haar omdat de combinatie van kaarten, krediet en digitale toegang aansluit bij een specifieke behoefte.
Wie hier het meeste aan heeft
Ik zou deze app aanraden aan een gebruiker die al weet welk kaarttype hij nodig heeft, digitaal aanvragen prettig vindt en bereid is voorwaarden zelf zorgvuldig te lezen. Ook iemand die geen tijd wil verliezen aan een kantoorbezoek kan voordeel halen uit de mobiele kaartbezorging en de centrale aanvraagroute.
Voor bestaande T Bank-gebruikers is de logica nog sterker: de app sluit aan op de kaartproducten die in de omgeving worden aangeboden. Voor nieuwe gebruikers is mijn advies om eerst het verschil tussen debit en krediet helder te hebben. Dat ene onderscheid bepaalt of de app als handige banktool of als verleidelijke maar onduidelijke kredietingang aanvoelt.
Ik zou hem overslaan als je uitsluitend een eenvoudige app zoekt om saldo te bekijken, of als je een volledig Nederlandstalige, lokale financiële omgeving verwacht. Ook mensen die snel geneigd zijn kredietruimte als vrij besteedbaar geld te zien, doen er verstandig aan een minder kredietgerichte oplossing te kiezen.
De gratis toegang verlaagt de drempel om de app te proberen, maar gratis installeren betekent niet dat financiële producten zonder voorwaarden komen. Gebruik de app daarom doelgericht: bepaal eerst waarvoor je een kaart nodig hebt, vergelijk de relevante informatie rustig en houd je eigen budget leidend. Dat zijn de drie gewoonten die de mobiele eenvoud in goede banen houden.
Mijn eindoordeel is positief, maar bewust afgebakend. Банк Онлайн: Т кредит и карты overtuigt mij vooral als kaartgerichte mobiele ingang voor T Bank-producten, met online aanvragen en bezorging als centrale meerwaarde. De toepassing is minder geschikt als algemene budgetplanner of als vervanging voor persoonlijk financieel advies. Als je precies een kaart wilt regelen en zelfstandig verantwoord kunt kiezen, is dit een praktische optie; als je vooral overzicht over al je geld zoekt, zou ik eerst naar een bredere bank- of budgetapp kijken.
Veelgestelde vragen
Wat is Банк Онлайн: Т кредит и карты precies?
Банк Онлайн: Т кредит и карты is een mobiele financiële applicatie die bedoeld is om gebruikers toegang te geven tot bankdiensten, kredietinformatie en kaartbeheer via hun smartphone. Afhankelijk van je regio en de beschikbare functies kun je mogelijk rekeningen bekijken, kaartgegevens controleren, betalingen uitvoeren of een kredietaanvraag starten. Controleer altijd de officiële aanbieder voordat je persoonlijke gegevens invoert.
Kan ik via deze app een krediet of bankkaart aanvragen?
De applicatie lijkt zich onder meer te richten op krediet- en kaartdiensten, maar de exacte mogelijkheden kunnen verschillen per land, gebruiker en versie van de app. Een aanvraag betekent bovendien niet automatisch dat je wordt goedgekeurd. Kredietverstrekkers kunnen je identiteit, inkomen en kredietgeschiedenis controleren. Lees daarom rentepercentages, kosten, looptijd en terugbetalingsvoorwaarden zorgvuldig voordat je een aanvraag bevestigt.
Is Банк Онлайн: Т кредит и карты veilig om te gebruiken?
Wees voorzichtig met financiële apps die toegang vragen tot gevoelige informatie. Download de applicatie uitsluitend via een betrouwbare officiële winkel en controleer de naam van de ontwikkelaar, beoordelingen en privacyvoorwaarden. Deel nooit wachtwoorden, pincodes of sms-verificatiecodes met anderen. Gebruik waar mogelijk biometrische beveiliging en tweestapsverificatie. Bij twijfel over de echtheid van de app kun je beter niet inloggen.
Welke gegevens heb ik nodig om de app te gebruiken?
Voor registratie of toegang tot financiële functies kan de app vragen om een telefoonnummer, e-mailadres, identiteitsgegevens en informatie over een bankkaart of rekening. Voor kredietaanvragen kunnen aanvullende gegevens nodig zijn, zoals inkomen, werkstatus en adres. Geef alleen informatie op wanneer duidelijk is wie deze verwerkt, waarom dat nodig is en hoe je gegevens volgens het privacybeleid worden beschermd.
Zijn er kosten verbonden aan het gebruik van de app of de aangeboden diensten?
Het installeren van een financiële app is niet altijd hetzelfde als gratis gebruik van alle diensten. Mogelijke kosten kunnen betrekking hebben op kaartonderhoud, overschrijvingen, geldopnames, kredietrente, administratie of te late betalingen. Controleer vóór gebruik de actuele tarieven en de volledige voorwaarden in de app of op de officiële website. Let ook op eventuele kosten die door je eigen bank worden berekend.


